PIS e Cofins saem em 2027; ICMS e ISS, só em 2033
A CBS substitui PIS e Cofins em 2027; ICMS e ISS têm alíquotas cortadas em 40% até 2032 e somem em 2033.

Por Sônia Barreto
Em 1º de janeiro de 2027, o PIS (Programa de Integração Social) e a Cofins (Contribuição para o Financiamento da Seguridade Social) deixam de existir. Eles são contribuições federais cobradas sobre o faturamento das empresas. A Contribuição sobre Bens e Serviços (CBS) entra no lugar delas. O calendário da reforma mostra um contraste: a troca federal acontece de uma vez, mas os impostos estaduais e municipais só saem em 2033.
A reforma foi aprovada pela Emenda Constitucional (EC) 132, de 2023, e regulamentada pela Lei Complementar (LC) 214, de janeiro de 2025. Ela altera a cobrança de cinco tributos sobre o consumo: PIS, Cofins, ICMS, ISS e IPI. O ICMS é o imposto estadual sobre mercadorias, o ISS é o municipal sobre serviços, e o IPI é o federal sobre produtos industrializados.
O novo Imposto sobre Bens e Serviços (IBS), de estados e municípios, vai substituir o ICMS e o ISS. Para administrá-lo, a Lei Complementar (LC) 227, sancionada em janeiro de 2026, criou o Comitê Gestor do IBS. Seu Conselho Superior tem 54 membros: 27 indicados pelos estados e pelo Distrito Federal, e 27 pelos municípios.
2026 é ano de teste; em 2027, a CBS passa a valer
Em 2026, as empresas já destacam CBS e IBS nas notas fiscais, com alíquotas de teste de 0,9% e 0,1%. O valor é compensado com o PIS e a Cofins que a empresa já paga, e não há multas imediatas por falta de preenchimento. Segundo consultorias contábeis, empresas do Simples Nacional, regime simplificado para pequenas empresas, ficam fora dessa fase.
Em 2027, a CBS passa a ser cobrada de verdade, e o PIS e a Cofins acabam. O Imposto Seletivo (IS) também estreia, sobre itens prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, veículos, minérios e apostas. O IPI tem alíquota zero para a maioria dos produtos, exceto os fabricados com incentivo na Zona Franca de Manaus, polo industrial do Amazonas. A Tabela 1 mostra o calendário ano a ano.
A troca federal é em 2027; ICMS e ISS só saem em 2033 Situação de cada tributo por ano, de 2026 a 2033 (ICMS e ISS em % da alíquota atual)
| Ano | Federal (PIS, Cofins e CBS) | Estadual e municipal (ICMS, ISS e IBS) |
|---|---|---|
| 2026 | PIS e Cofins; CBS de teste, de 0,9% | ICMS e ISS integrais; IBS de teste, de 0,1% |
| 2027 | PIS e Cofins acabam; CBS passa a valer | ICMS e ISS integrais; IBS de 0,1% |
| 2028 | CBS, 0,1 ponto abaixo da referência | ICMS e ISS integrais; IBS de 0,1% |
| 2029 | CBS em vigor | ICMS e ISS a 90%; IBS com 10% |
| 2030 | CBS em vigor | ICMS e ISS a 80%; IBS com 20% |
| 2031 | CBS em vigor | ICMS e ISS a 70%; IBS com 30% |
| 2032 | CBS em vigor | ICMS e ISS a 60%; IBS com 40% |
| 2033 | CBS em vigor | ICMS e ISS extintos; IBS integral |
Fontes: Agência Brasil; Poder360; Simtax; Grupo GEN. Textos legais: EC 132/2023 e LC 214/2025. Elaboração: redação.
ICMS e ISS saem em degraus, de 2029 a 2033
A mudança nos tributos estaduais e municipais é mais lenta. De 2029 a 2032, as alíquotas do ICMS e do ISS caem para 90%, 80%, 70% e 60% das atuais, ano a ano. Na mesma medida, a parcela do IBS sobe de 10% para 40%.
O Gráfico 1 mostra essa troca ano a ano. Nos anos de transição, a cobrança mistura os dois tributos, em proporções diferentes. Em 2033, o ICMS e o ISS deixam de existir, e o IBS passa a valer por inteiro.
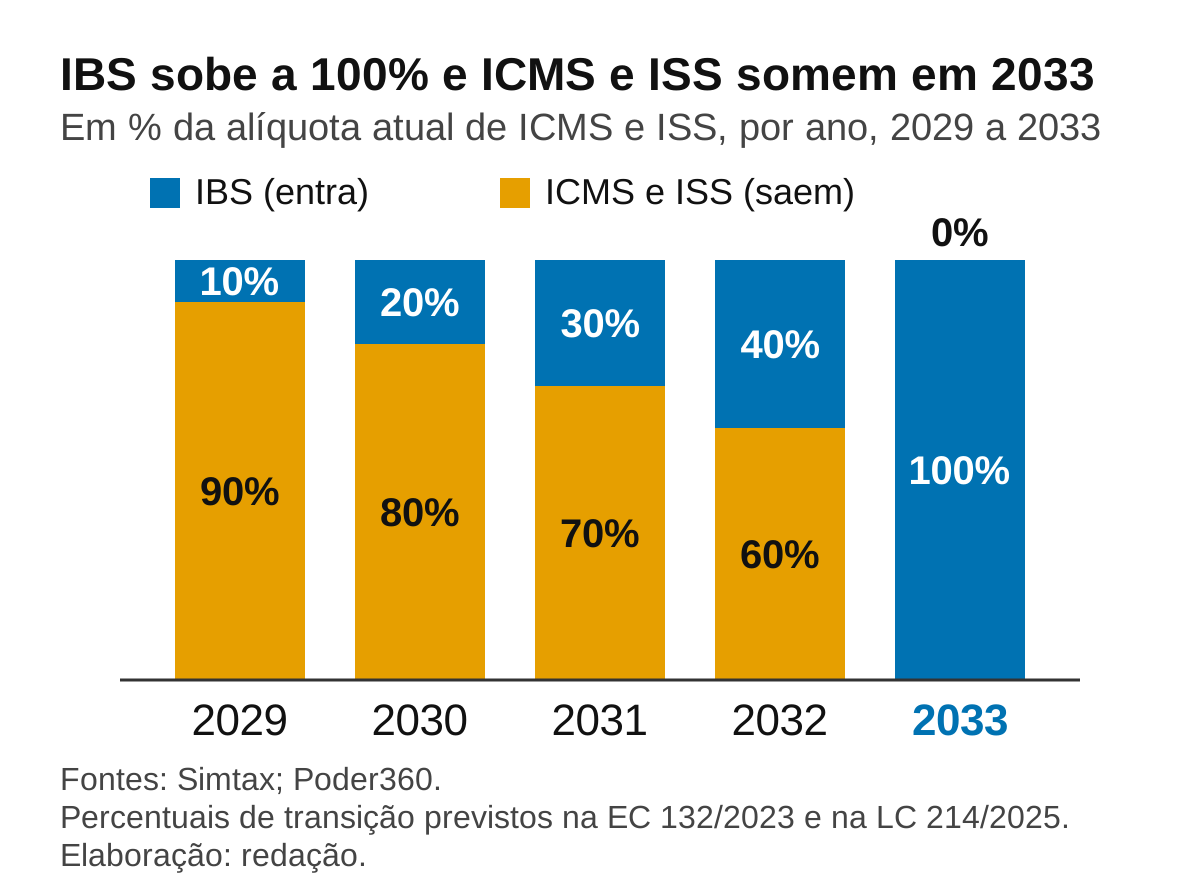 Fontes: Simtax; Poder360. Percentuais de transição previstos na EC 132/2023 e na LC 214/2025. Elaboração: redação.
Cesta básica e cashback: quem recebe de volta
A lei zera a CBS e o IBS de itens da Cesta Básica Nacional, como arroz, feijão, leite, café, farinha de mandioca, pão francês, algumas carnes e queijos essenciais. O cashback devolve parte do imposto pago. Têm direito as famílias inscritas no Cadastro Único, a base de dados de famílias de baixa renda, com renda de até meio salário mínimo por pessoa.
Para gás de botijão, luz, água, esgoto e telecomunicações, a devolução é de 100% da CBS e 20% do IBS. Nos demais bens e serviços, é de 20% da CBS e 20% do IBS. A devolução da CBS vale para o consumo a partir de janeiro de 2027, e a do IBS, a partir de janeiro de 2029.
O que diz a Receita Federal: Segundo a Agência Brasil, a Receita classifica 2026 como “ano de testes”. O órgão orienta empresas e emissores de notas fiscais a não tratarem este ano como um período de espera, porque quem não se preparar pode ter dificuldades em 2027.
O que isso significa
Os dados indicam duas velocidades. A União muda sua cobrança em 2027, enquanto estados e municípios têm até 2033 para completar a troca. Para o consumidor, a proposta é de tributos mais visíveis na nota fiscal e menos cobrança em cascata.
O efeito nos preços ainda depende das alíquotas finais. A alíquota de referência da CBS será fixada por resolução do Senado, e o Imposto Seletivo ainda não tem alíquotas definidas. Sem esses números, não é possível medir quanto cada compra vai mudar.
Como fizemos: Conferimos as regras na Emenda Constitucional 132/2023, na Lei Complementar 214/2025 e na Lei Complementar 227/2026 por meio de resumos e reportagens, porque o site do Planalto não respondeu durante a checagem. Usamos Agência Brasil, Poder360, Simtax, Comsefaz, Systax e Grupo GEN, consultados em 20 de outubro de 2026. A tabela e o gráfico usam apenas percentuais de transição, sem valores em reais, porque as alíquotas finais ainda não foram fixadas. Os dados não mostram o efeito sobre preços nem quanto cada família vai receber.
Fontes
- Emenda Constitucional nº 132/2023 — Planalto (texto não acessado na checagem)
- Lei Complementar nº 214/2025 — Planalto (texto não acessado na checagem)
- Lei Complementar nº 227/2026 — Planalto (texto não acessado na checagem)
- Constituição Federal (ADCT, arts. 126 a 130) — Planalto
- Reforma tributária entra em fase de testes em 2026 — Agência Brasil (publicado em 1º de janeiro de 2026; acesso em 20 de outubro de 2026)
- O que muda com a reforma tributária a partir de 2027 — Poder360 (publicado em 2 de agosto de 2026; acesso em 20 de outubro de 2026)
- Transição do ICMS para o IBS entre 2029 e 2032 — Simtax (acesso em 20 de outubro de 2026)
- Cesta básica nacional IBS e CBS: quais produtos terão alíquota zero — Simtax (acesso em 20 de outubro de 2026)
- Cashback na Reforma Tributária: como funciona a devolução prevista na LC nº 214/2025 — Systax (acesso em 20 de outubro de 2026)
- Comitê Gestor do IBS: estados e municípios confirmam os 54 representantes — Comsefaz (acesso em 20 de outubro de 2026)
- Reforma Tributária em 2026: o que muda para o Simples Nacional — Meu Contador Online (acesso em 20 de outubro de 2026)
- Cronograma de implantação dos novos tributos IBS e CBS — Grupo GEN (acesso em 20 de outubro de 2026)
- Imposto Seletivo: guia com a lista de bens — Valor Final (acesso em 20 de outubro de 2026)