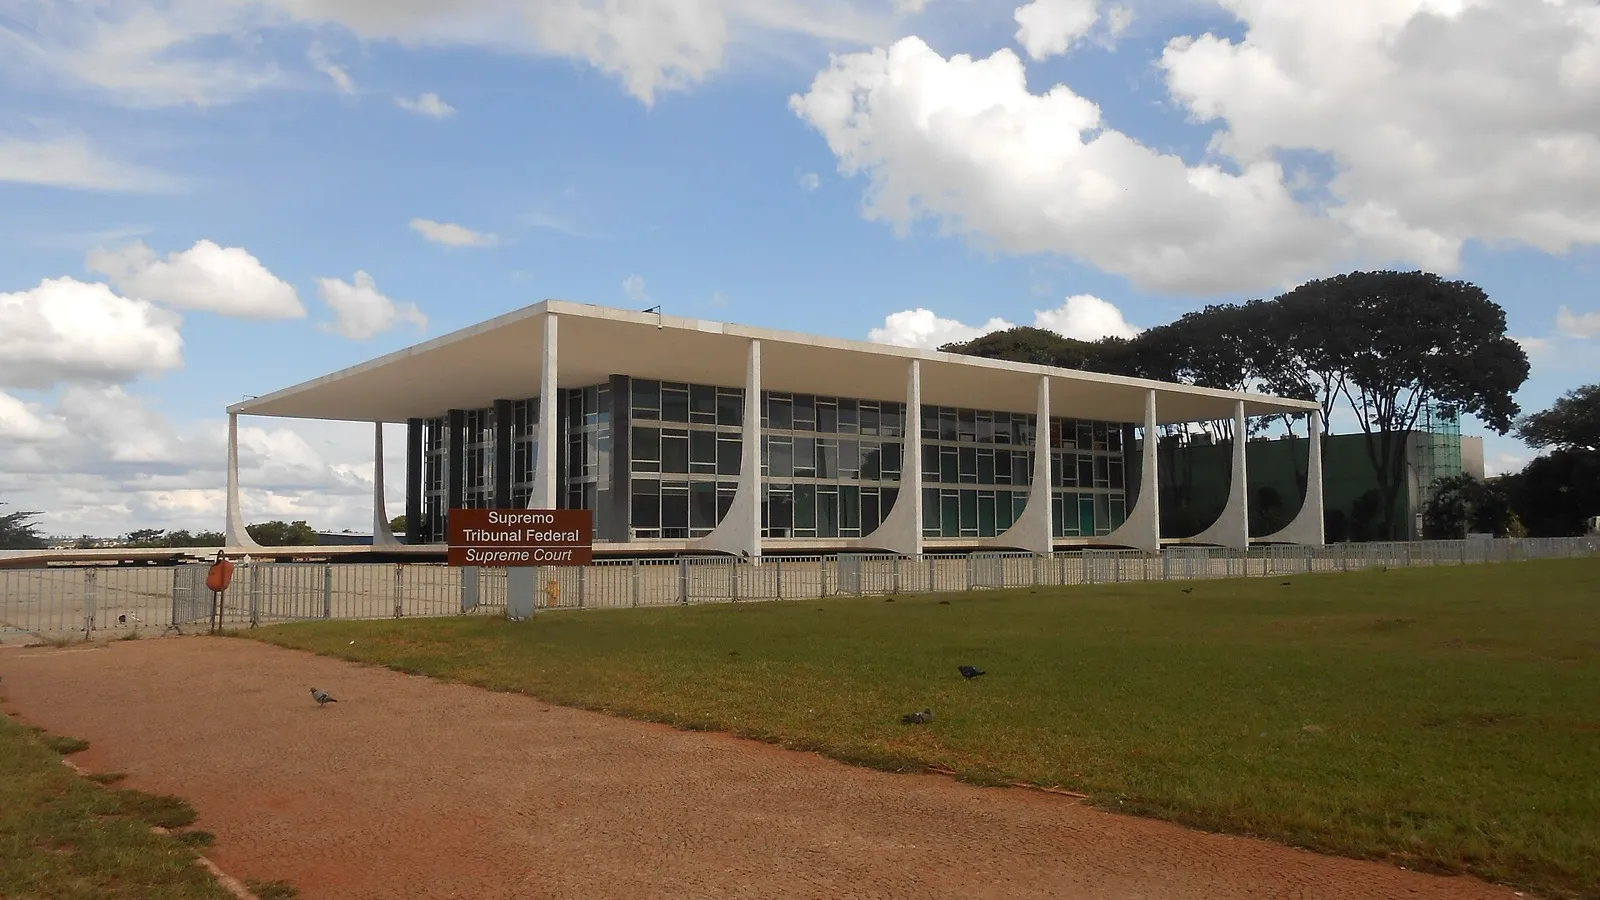
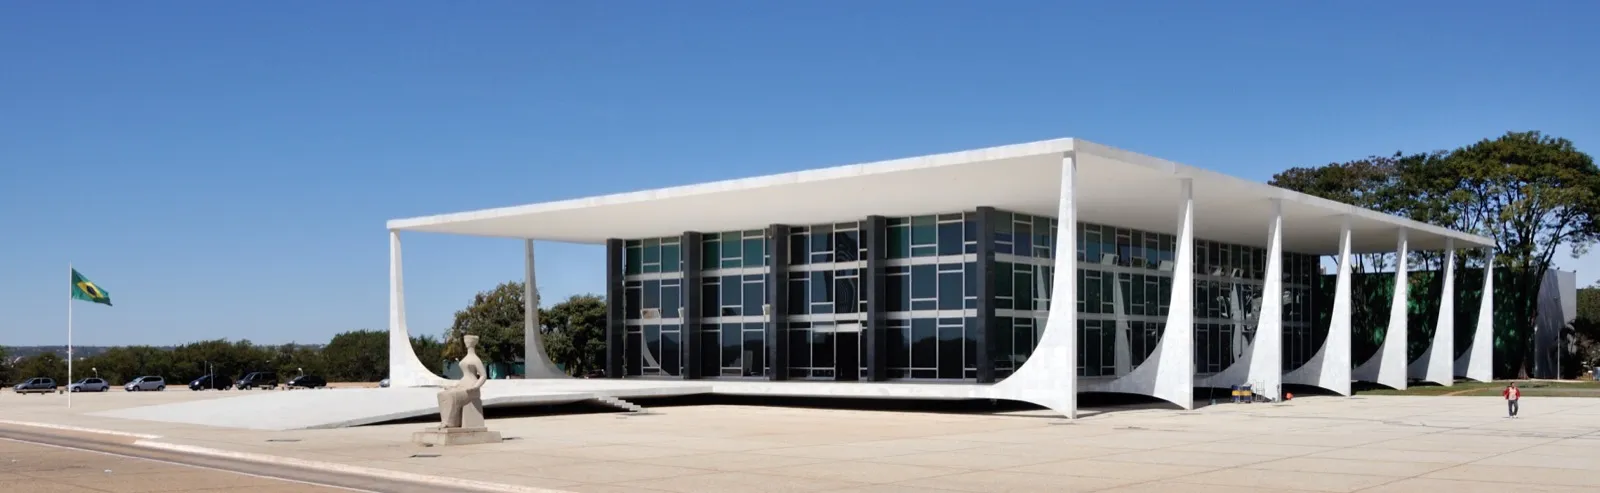
STF encerra ação sobre poupança e mantém prazo para acordo
Corte rejeita três recursos; adesão segue até junho de 2027, enquanto entidades divergem sobre o destino de quem não aceitar o acordo.

Por Talita Teixeira
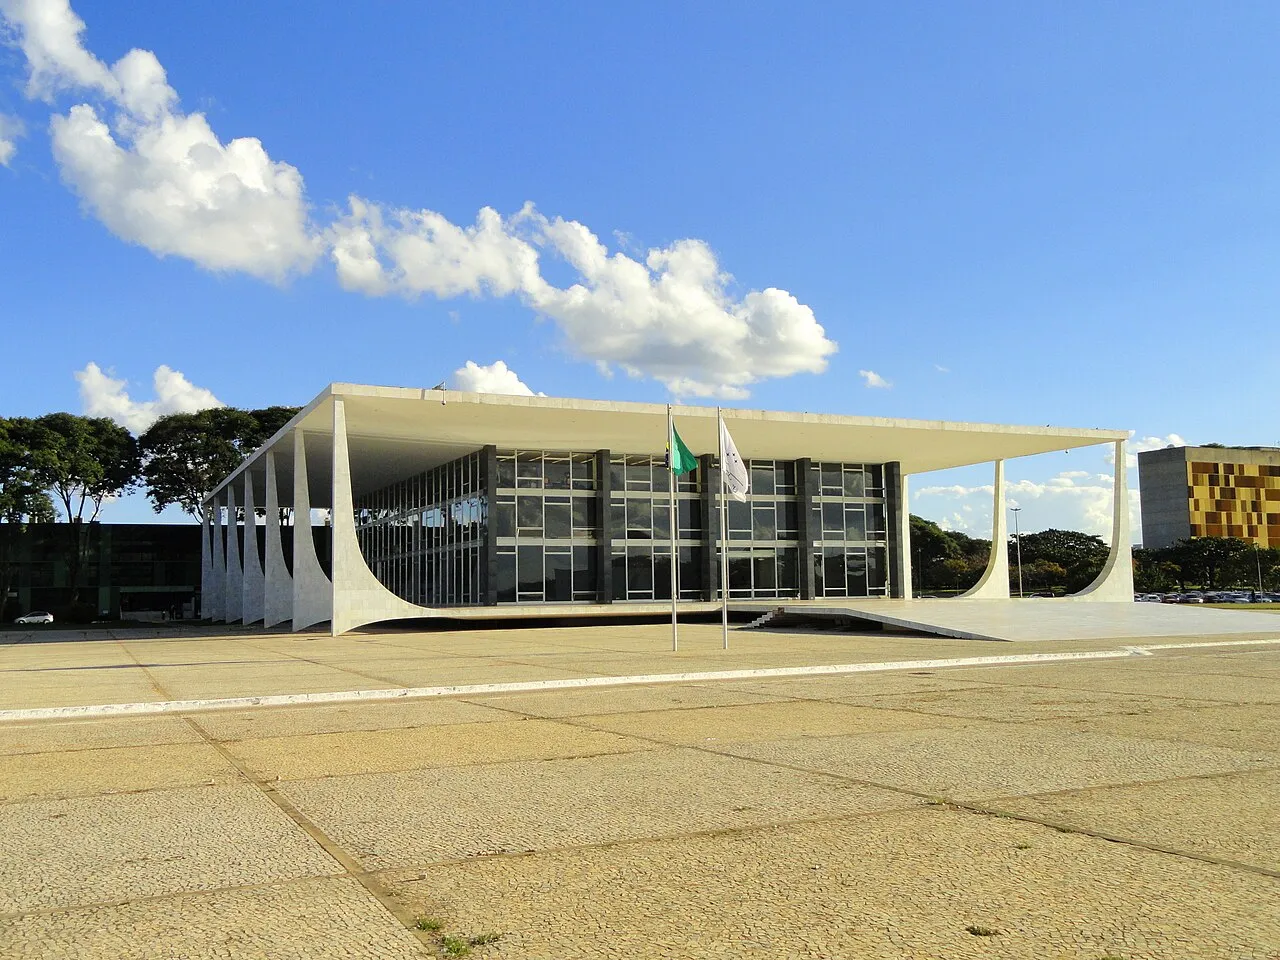
O Supremo Tribunal Federal (STF) encerrou na quinta-feira (12) a ação sobre perdas de poupadores em planos econômicos, ao rejeitar a análise de três recursos. O prazo para aderir ao acordo coletivo permanece até junho de 2027, segundo a Agência Brasil.
A decisão não criou pagamento automático para quem ainda não aderiu, informa a CNN Brasil. Para quem tem processo, a distinção é decisiva: encerrar o julgamento no Supremo não significa receber imediatamente na conta.
O julgamento e o prazo
A controvérsia trata de diferenças na correção da poupança durante os planos Bresser, Verão, Collor I e Collor II. A correção procura atualizar o valor diante da inflação. Bancos e representantes de consumidores firmaram acordo coletivo, homologado pelo Supremo em 2018, segundo a Agência Brasil.
Em 2025, a Corte declarou os planos constitucionais, reafirmou o acordo e fixou prazo de 24 meses para adesão, relata a CNN. Na sessão de quinta, a maioria seguiu o relator, Cristiano Zanin. Segundo a reportagem, ele considerou que os autores dos três recursos não tinham legitimidade para contestar aquela decisão.
A tabela separa a decisão anterior da sessão mais recente. Assim, não confunde o prazo já estabelecido com uma nova indenização criada agora.
A sessão encerrou a ação, sem criar pagamento automático
Marcos do processo sobre poupança, conforme as fontes consultadas.
| Etapa | Resultado |
|---|---|
| 2018 | Homologação do acordo pelo STF |
| 2025 | Validade reafirmada e prazo de 24 meses |
| 12 de novembro de 2026 | Supremo não conhece de três recursos |
| Junho de 2027 | Fim do prazo para novas adesões |
Fontes: Agência Brasil, CNN Brasil e Tribunal Regional Federal da 3ª Região. Elaboração: Meridiano.
O Tribunal Regional Federal da 3ª Região (TRF3), responsável pela Justiça Federal em São Paulo e Mato Grosso do Sul, informa que a data final é 3 de junho de 2027. Sua orientação se refere a poupadores que ingressaram com ação sobre a correção. A decisão desta semana manteve o prazo, segundo as fontes consultadas.
O que permanece em disputa
A Frente Brasileira pelos Poupadores (Febrapo) defende o pagamento automático aos beneficiários elegíveis que não manifestaram adesão. Segundo a CNN, a entidade afirma que mais de 250 mil poupadores ainda não aderiram e teriam cerca de R$ 5,7 bilhões a receber. São números atribuídos à entidade, não uma contagem independente da redação.
A Febrapo afirma que apresentou a proposta de pagamento automático em 2025 e que ela não foi examinada pelos ministros. A questão interessa especialmente a quem não foi localizado. O encerramento da ação no Supremo não deve ser apresentado como se essa proposta tivesse sido aprovada.
As fontes também registram entendimentos diferentes sobre processos individuais após o prazo. O TRF3 informa que ações pendentes serão julgadas improcedentes. Já a CNN relata que os ministros André Mendonça e Kassio Nunes Marques disseram que não aderentes podem continuar buscando seus direitos na Justiça, sujeitos às regras e aos riscos processuais.
Essa diferença torna arriscado prometer um resultado individual. Cada pessoa precisa verificar a situação de seu processo e as condições aplicáveis com sua representação jurídica. No caso de autor falecido, o TRF3 recomenda comunicar o óbito e regularizar a representação dos sucessores para viabilizar eventual adesão.
O que diz o TRF3: Em orientação publicada em 6 de novembro, o tribunal informa o prazo de 3 de junho de 2027 e recomenda regularizar a representação de herdeiros nos processos de autores falecidos.
A decisão dá encerramento ao processo principal no Supremo, mas deixa uma tarefa prática a quem possa aderir: verificar o caso antes do fim do prazo. O alcance das consequências para quem não aderir deve ser acompanhado nos documentos judiciais e em cada ação.
Como fizemos: Comparamos a notícia do julgamento, a reportagem sobre posições divergentes e a orientação do TRF3, consultadas em 13/11/2026. A tabela reúne marcos documentados e seus dados estão no CSV. Não calculamos valores individuais nem presumimos que todos os poupadores tenham direito ao acordo.