Copom fixa a Selic, mas o rotativo do cartão chegou a 444,89% ao ano
Selic, juros futuros e taxas do cartão medem coisas diferentes, e o crédito de agosto de 2026 mostra a distância entre elas.

Por Sônia Barreto
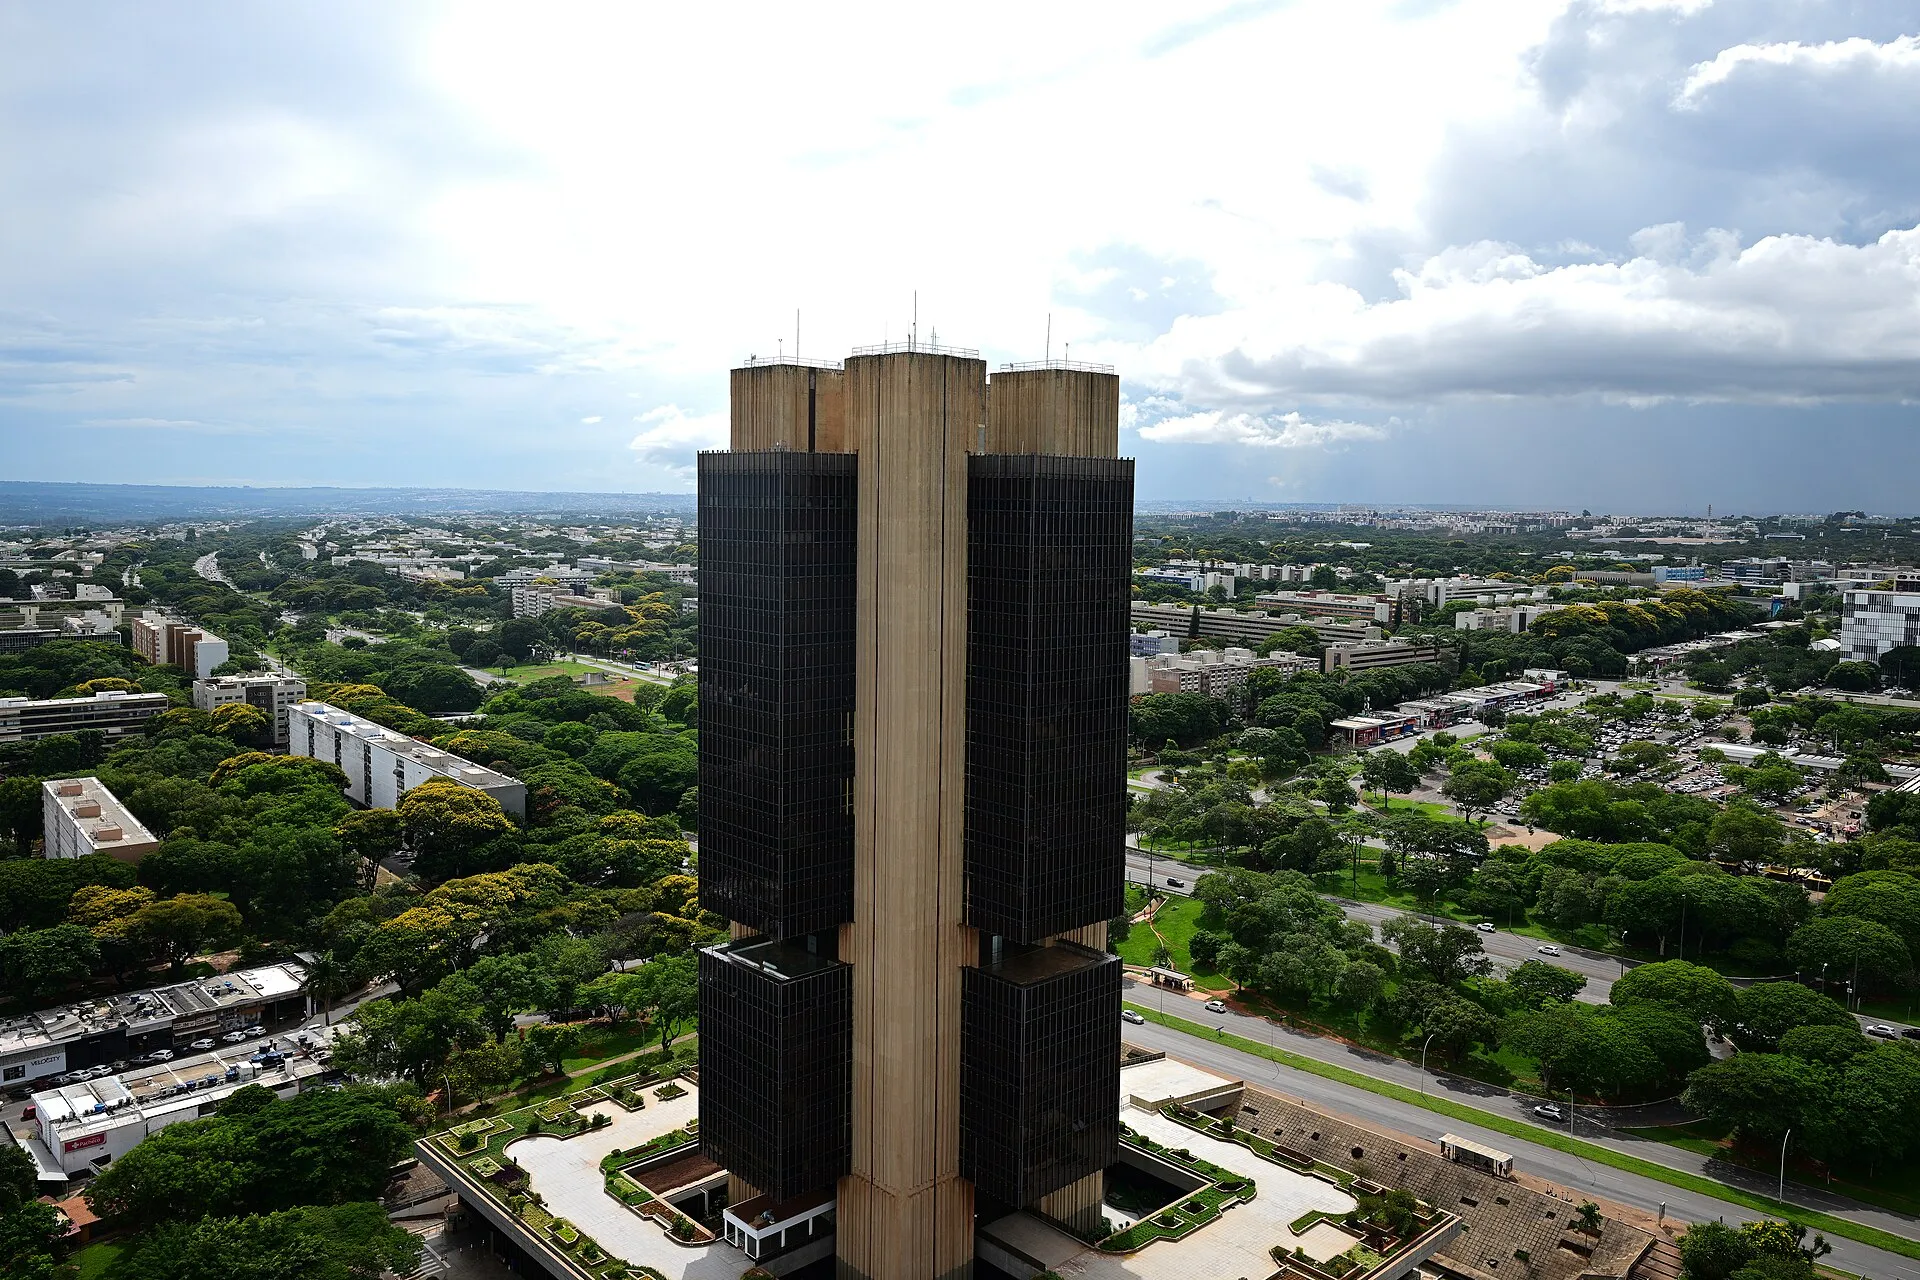
Em 16 de setembro, o Comitê de Política Monetária (Copom), do Banco Central (BC), reduziu a Selic de 14% para 13,75% ao ano. A Selic é a taxa básica de juros do país. Mesmo com o corte, o rotativo do cartão de crédito chegou a 444,89% ao ano em agosto, último mês divulgado pelo BC.
A taxa que aparece na tela não é a taxa que chega ao boleto. Um banco cobra do cliente conforme o risco, o produto e o custo de operar. A Selic é só uma parte dessa conta.
O que é a Selic e quem decide
O Copom reúne o presidente do BC e os oito diretores da instituição. O comitê se reúne oito vezes por ano. A meta de inflação é de 3% ao ano, com tolerância de 1,5 ponto para cima ou para baixo.
A próxima reunião é em 3 e 4 de novembro, com decisão no dia 4. As datas constam do calendário que o BC divulgou em 2025, segundo reportagens que citam o comunicado.
Depois de cada decisão, o BC compra e vende títulos públicos no mercado para que a taxa do dia fique perto da meta. Em setembro, o comitê descreveu a inflação como desacelerada, mas ainda acima da meta.
Juros futuros: o que aparece na tela
Os juros futuros são contratos negociados na B3, a bolsa de valores brasileira. Eles têm como referência a taxa média diária dos Depósitos Interfinanceiros (DI), empréstimos de um dia entre bancos, calculada pela própria B3. Essa taxa anda muito próxima da Selic.
Cada contrato tem valor nocional de R$ 100 mil na data de vencimento. Seu preço hoje é esse valor descontado pela taxa negociada. O contrato com vencimento em janeiro de 2031 segue a mesma regra.
Quando a taxa de um vencimento longo sobe, o mercado espera juros mais altos por mais tempo, ou pede mais prêmio por risco. Os juros futuros já reagiam ao resultado da eleição presidencial antes da abertura desta segunda-feira (26).
Por que o crédito custa mais que a Selic
Para emprestar, o banco precisa cobrir o que paga para captar o dinheiro, as perdas com quem não paga, os impostos e os custos de operação. A diferença entre esse custo e a taxa cobrada do cliente se chama spread.
Juros do crédito para pessoa física, agosto de 2026 Taxa média, em % ao ano e ao mês
| Modalidade | Ao ano | Ao mês |
|---|---|---|
| Cartão rotativo | 444,89% | 15,18% |
| Cheque especial | 136,41% | 7,43% |
| Crédito pessoal não consignado | 110,22% | 6,39% |
Fonte: Banco Central, Sistema Gerenciador de Séries Temporais (SGS), séries 22022, 20741 e 20742 (ao ano) e 25477, 25463 e 25464 (ao mês). Elaboração: redação.
O rotativo é a dívida que sobra quando o cliente paga só uma parte da fatura do cartão. Em agosto, sua taxa média foi mais de quatro vezes a do crédito pessoal não consignado, que não tem desconto em folha. Um saldo de R$ 1.000 no rotativo, à taxa média mensal de 15,18%, gera cerca de R$ 152 de juros em um mês.
Pela Lei 14.690, de 2023, se as regras do BC não saíssem em 90 dias, o total de juros e encargos do rotativo não poderia passar do valor original da dívida. As regras do BC passaram a valer em janeiro de 2024. O teto vale para o total cobrado, e não para a taxa mensal.
O que fica em aberto
A Selic só muda nas reuniões do Copom. Os juros futuros mudam a cada negócio, conforme chegam notícias e dados. O Custo Efetivo Total (CET) reúne juros, tarifas e impostos da operação, e é o número a conferir antes de assinar.
Títulos e contratos ligados a juros podem perder valor antes do vencimento, e movimentos de pânico podem se aprofundar. Esta reportagem explica mecanismos. Não recomenda a compra nem a venda de nenhum ativo.
O que diz o Banco Central: No comunicado de 16 de setembro, o Copom afirmou que a inflação segue acima da meta, mesmo desacelerando. Disse também que os riscos para os preços continuam maiores que o usual, com assimetria para cima. A informação vem do resumo do comunicado publicado pela imprensa.
Como fizemos: Usamos as séries do Banco Central no SGS: meta da Selic (série 432) e as taxas de cartão rotativo, cheque especial e crédito pessoal não consignado, ao ano e ao mês, de agosto de 2026, acessadas em 26/10/2026. As taxas são médias das operações novas, e contratos individuais podem ter preço diferente. Calculamos a razão entre o rotativo e o crédito pessoal (444,89 ÷ 110,22) e o juro de R$ 1.000 a 15,18% ao mês. Não usamos dados de setembro. A data da reunião de novembro vem de reportagens que citam o calendário do BC, que não conseguimos abrir diretamente nesta data.
Fontes
- Banco Central — taxa Selic (página em inglês)
- Banco Central — série 432, meta Selic (SGS, acesso em 26/10/2026)
- Banco Central — série 22022, cartão rotativo ao ano (SGS, acesso em 26/10/2026)
- Banco Central — série 25477, cartão rotativo ao mês (SGS, acesso em 26/10/2026)
- Banco Central — série 20741, cheque especial ao ano (SGS, acesso em 26/10/2026)
- Banco Central — série 25463, cheque especial ao mês (SGS, acesso em 26/10/2026)
- Banco Central — série 20742, crédito pessoal não consignado ao ano (SGS, acesso em 26/10/2026)
- Banco Central — série 25464, crédito pessoal não consignado ao mês (SGS, acesso em 26/10/2026)
- Juro médio do rotativo do cartão sobe a 444,9% ao ano em agosto, diz BC — Jornal do Comércio
- Nova taxa Selic chega em setembro ao patamar projetado para dezembro — Economic News Brasil
- Copom tem 8 reuniões em 2026; veja calendário e projeção para a Selic — Bora Investir (B3)
- BC publica calendário de reuniões do Copom em 2026 — Okai
- B3 — Futuro de Taxa Média de Depósitos Interfinanceiros de Um Dia (DI1)
- Lei nº 14.690, de 3 de outubro de 2023 — Planalto
- Limite dos juros do cartão entra em vigor — Okai (12/01/2024)